现货供应充足背景下棉花延续区间波动——基于服装进出口视角的年度分析
一、引言
2023年以来,国内棉花市场在宏观扰动与产业基本面博弈中呈现典型的区间震荡格局。尽管纺织服装终端消费乏善可陈,但棉花现货供应始终充裕,叠加进口配额政策与轮入轮出机制的调节,棉价缺乏单边突破动力。本文从服装进出口数据切入,结合棉花现货供需,阐释棉花延续区间波动的内在逻辑。
二、现货供应充足:郑棉承压的产业根基
本年度棉花现货供应充足主要体现在三方面:
- commercial inventory 高位:截至2024年3月,全国棉花商业库存维持在500万吨以上,同比偏高。新疆棉出疆发运顺畅,内地库点棉满为患,有效供应不存在短缺预期。
- 进口棉大量到港:2023/24年度棉花进口量同比大幅增加,滑准税配额与1%关税配额使用率提升,港口保税棉库存持续位于20万吨以上。进口棉性价比较高,对内棉形成替代压力。
- 新年度丰产预期:2024年新疆植棉面积虽略有调减,但单产提升及气候总体适宜,产量预估仍维持在550-570万吨区间,国内产需缺口进一步收窄。
三、服装进出口疲软:消费端难以驱动棉价上行
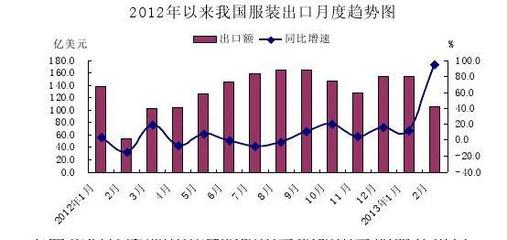
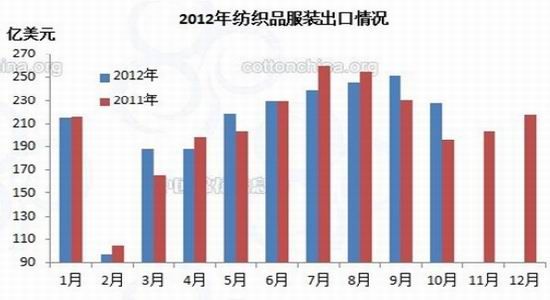
棉花下游消费与服装进出口高度相关。2023年,我国服装及衣着附件出口金额同比下降约7%-8%,其中对欧美等传统市场出口降幅明显。进口方面,高端服装及品牌服饰进口也出现下滑,反映内需恢复缓慢。
具体表现为:
- 出口订单转移:部分东南亚国家承接低端纺织服装订单,中国在全球服装出口份额小幅回落。
- 国内零售增速偏低:社会消费品零售总额中服装类同比增长仅个位数,剔除价格因素后实际需求并不强劲。
- 纺织企业开机率不足:旺季不旺,纺纱厂即期利润微薄,采购以刚需补库为主,大规模囤货意愿低。
出口与内销双重约束下,棉花消费难有亮眼表现,对郑棉及现货价格形成顶部压制。
四、区间波动形成机制:上有顶下有底
在“现货充足+消费疲软”组合下,棉价上下两难。区间波动由以下机制决定:
- 下方支撑:棉花收购成本、轧花厂惜售心理、国家轮入政策预期。2023年新疆籽棉收购价折算皮棉成本约在14000-15000元/吨,期货贴水现货后期货获得一定买盘。
- 上方压力:巨量仓单及现货套保需求。郑棉期货仓单加有效预报一度超过60万吨,实盘压力显著。
- 贸易政策调解:滑准税配额发放节奏及是否增发配额的信息,成为短期扰动因素但不改区间基础。
整体看,郑棉主力合约频繁在14500-16500元/吨区间内往返,现货基准价围绕16000元/吨上下波动200-500元。区间突破需要见到供应端超预期收缩(如天气重大灾害)或消费端爆发性反弹(如欧美补库潮),目前条件尚不具备。
五、后市展望
虽然近期服装出口有边际回暖迹象,1-2月纺织服装出口同比增长超10%(部分因春节错位),但持续性与强度有待观察。一旦外需缓步恢复、国内稳增长政策落地见效,棉花消费可能小幅上修。但新棉播种在即,总体丰产格局未变。我们倾向于认为,2024年棉价仍以区间波动为主线,核心运行区间略高于去年,维持在15000-17000元/吨。策略上,下游企业可逢低建立虚拟库存,等待区间下沿介入;套保企业继续维持区间上沿卖出保值。
六、结论
“现货供应充足”决定了棉花价格的弹性上限,而“服装进出口景气度偏低”决定其缺乏大幅上冲的驱动力。二者共同构建了棉价延续区间波动的产业基础。展望后市,只有依赖供应减压或需求意外走强,棉价方能突破整理形态。反之,延续大跌水行情将是大概率事件。因此,关注港口库存、USDA报告及欧美纺服零售边际变化,是未来交易的重要风向标。最后须警惕宏观层面外汇波动、利率政策等一系列外溢影响。
如若转载,请注明出处:http://www.gekeni.com/product/54.html
更新时间:2026-10-22 23:57:49