中国服装产品国际竞争力分析及基于进出口视角的对策研究
一、引言
中国是全球最大的服装生产国和出口国,服装产业长期以来是我国出口创汇的支柱产业之一。随着国际市场竞争加剧、国内要素成本上升以及全球贸易格局的变化,中国服装产品的国际竞争力面临新的挑战。本文基于服装进出口数据,分析中国服装产品的国际竞争力现状,并提出相应对策。
二、中国服装进出口现状分析
1. 出口规模与增速
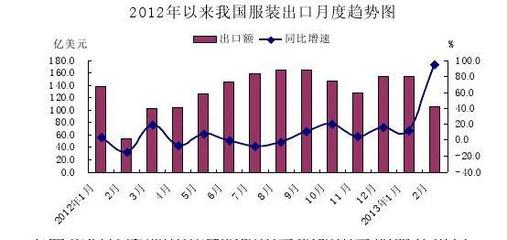
中国服装出口额长期居世界首位。据中国海关统计,2022年中国服装出口额约1800亿美元,占全球服装贸易份额约30%。但增速放缓,2018-2022年出口年均增长率仅为2.1%,低于越南、孟加拉国等竞争对手。
2. 出口产品结构
出口以中低端成衣为主,如T恤、裤子、内衣等,高端定制、功能性服装占比不足。自主品牌出口比例低,约10%左右,多数为OEM/ODM贴牌生产。
3. 出口市场分布
主要出口市场为美国、欧盟、日本和东盟。其中美国占约25%,欧盟占20%,日本占10%。市场集中度较高,易受贸易摩擦影响。
4. 进口情况
中国也进口部分高端面料、名牌服装和特种功能服装,进口额约300亿美元,主要来自意大利、法国、日本等。进口来源集中且附加值高,反映国内高端供给不足。
三、中国服装产品国际竞争力指标分析
1. 显性比较优势指数(RCA)
中国服装RCA指数从2010年的3.5下降至2022年的2.2,仍大于1.5,表明具有较强比较优势,但优势在减弱。
2. 贸易竞争力指数(TC)
中国服装TC指数长期在0.8左右,表示净出口能力强,但近年降至0.6附近。
3. 国际市场占有率
中国服装国际市场占有率从2010年的38%降至2022年的30%,被越南、孟加拉国等蚕食。
4. 出口单价
中国服装出口单价仅为意大利的1/5、韩国的1/2,表明产品档次和品牌溢价低。
四、影响中国服装国际竞争力的因素
- 不利因素
- 劳动力成本上升:服装工人月薪从2010年的2000元涨至2022年的6000元,高于越南、印度。
- 人民币汇率波动:增加出口企业风险。
- 贸易壁垒:欧美对华反倾销、碳关税、供应链审查等。
- 品牌与设计薄弱:缺乏国际知名品牌,研发投入不足。
- 产业链外迁:部分产能转移至东南亚。
- 有利因素
- 完整产业链:从面料到成衣配套齐全。
- 跨境电商发展:SHEIN等平台带动小单快反出口。
- 政策支持:RCEP生效、一带一路倡议。
- 数字化转型:智能制造提升效率。
五、提升中国服装产品国际竞争力的对策
1. 优化产品结构,提高附加值
发展高端定制、功能性服装、绿色环保服装,减少低价同质化竞争。鼓励企业申请专利和设计版权。
2. 培育自主品牌,拓展营销渠道
支持企业收购国际品牌或自主创牌,利用社交媒体、跨境电商直接触达海外消费者。
3. 推动智能制造与数字化转型
应用AI设计、3D打版、柔性供应链,缩短交货周期,实现小批量多款式生产。
4. 优化出口市场结构
在巩固欧美日市场的开拓东盟、中东、拉美、非洲等新兴市场,降低市场集中风险。利用RCEP原产地规则。
5. 降低综合成本
通过自动化减少用工,在西部或东南亚布局部分产能,利用税收优惠和自贸区政策。
6. 应对贸易壁垒
建立碳足迹核算体系,推行绿色生产,获取国际认证(如BCI、GRS)。加强行业应诉能力。
7. 加强人才培养与设计创新
校企合作培养国际化设计、营销人才,设立服装设计奖项,提升原创能力。
六、结论
中国服装产品仍具有较强的国际竞争力,但传统低成本优势正在丧失。未来应转向质量、品牌、绿色、数字化驱动的竞争模式。通过结构调整、品牌建设、智能制造和市场多元化,中国服装产业有望在全球价值链中攀升,实现从服装大国向服装强国的转变。
如若转载,请注明出处:http://www.gekeni.com/product/49.html
更新时间:2026-10-03 16:27:22